Blue Origin美国重点在研
✖ 台架爆炸重建 · 2027年1月复飞
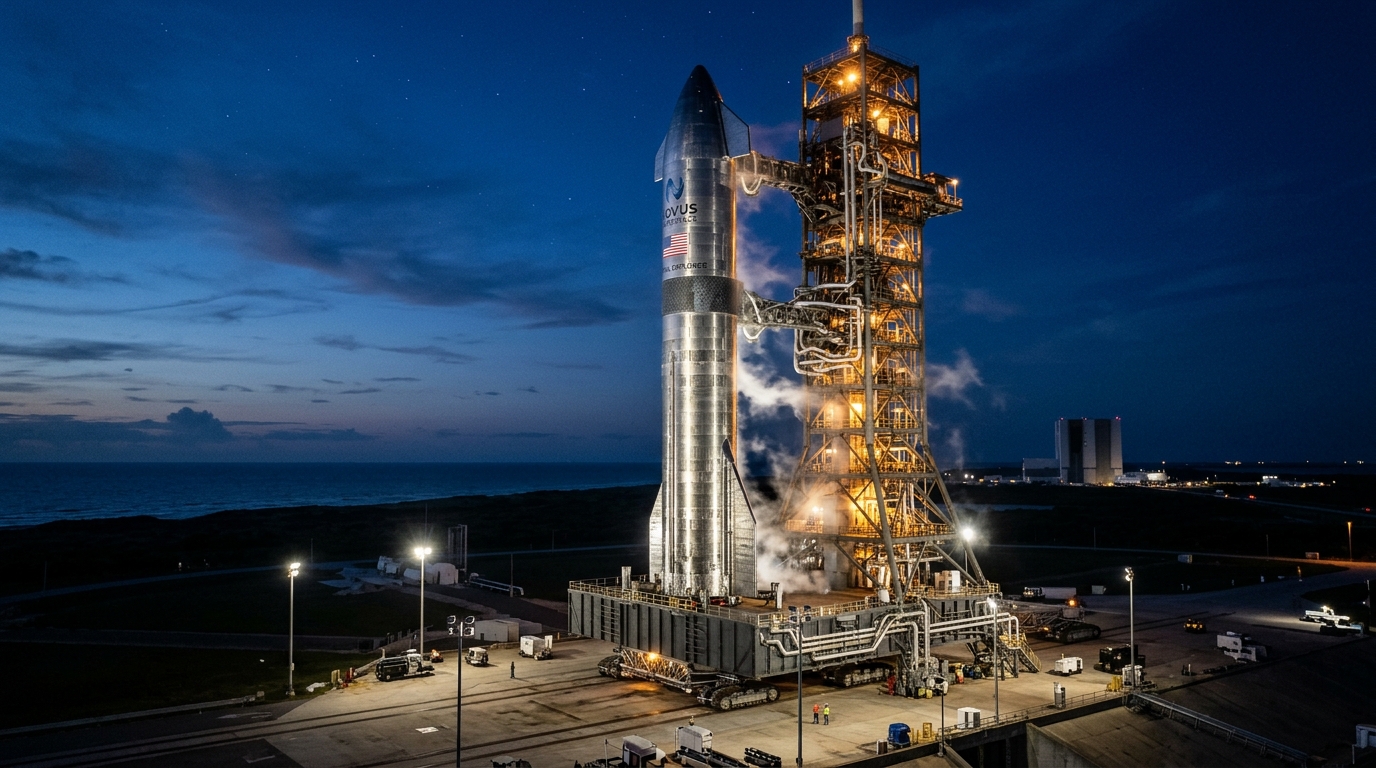
98 米级重型可复用商业火箭,拥有行业罕见的 7 米超大直径整流罩,是 Amazon Leo 及深空太空算力基础设施核心运力。
启动立项时间
2012年09月
预期下一次发射
2027年 01月(复飞)
累计投资 / 融资
$5.50B(45t LEO)
累计延期记录
+57 个月(5 次)
加载中
马上就好。
商业运载火箭研报与工程进度追踪 · 数据校准至 2026年11月
专为商业航天投资人、机构研究员与硬核航天爱好者构建。完整追踪全球一线现役主力及重点在研火箭的立项起点、历次延期原因、预期发射窗口、融资金额与商业订单积压。
2026 年度标志性节点 · 可复用架构分水岭
星舰实现二级入轨塔架捕获,朱雀三号完成中国首次轨道级陆上回收
6 款在研攻坚 · 5 款现役主力
含 Stoke Space 最新 $10 亿 E 轮与 Bezos 注资
对比立项初期首飞目标的累计时间跨度均值
低轨巨型星座(Starlink / Leo / 千帆)驱动需求
01. 全球商业运载火箭矩阵
点击任意型号卡片可展开完整工程档案、立项至首飞历次延期原因及资本订单簿;支持同时固定最多 3 款机型进行横向对比。
✖ 台架爆炸重建 · 2027年1月复飞
98 米级重型可复用商业火箭,拥有行业罕见的 7 米超大直径整流罩,是 Amazon Leo 及深空太空算力基础设施核心运力。
● E轮刚获$10亿 · 2027 Q1 首飞
瞄准“24小时周转、100%两级全复用”的次世代航天黑马,一级采用全流量液氧甲烷,二级创新性搭载液氢主动冷却金属防热盾。
▲ 窗口紧绷 · 2027 Q1 冲刺首飞
在重型中轨市场对标 Falcon 9 的强力挑战者,由“全3D打印”务实转向“搅拌摩擦焊铝合金+增材制造引擎”的工程化路线。
▲ 文昌试车台滞后 · 推迟至 2027 H1
采用“陆上发射、海上回收”技术路线的中大型液氧甲烷可复用液体火箭,旨在直接打通首飞入轨并海上平台回收的高起点商业闭环。
▲ 贮箱工艺整改 · 推迟至 2027
面向星座部署与中轨商业发射的全碳纤维可复用中型火箭,采用“饥饿河马”连体整流罩,大幅压缩单次周转成本。
✖ 首飞级间分离故障 · 2027 Q2 复飞
直接对标 Falcon 9 构型的中国大型液体可复用运载火箭,一级采用 9 台天火-12 液氧煤油引擎并联,主打“一箭多星”低成本星座组网。
● 全球商业发射绝对主力 · 周均多发
商业航天史上最成功的现金牛与行业定价基准,占据全球商业有效载荷入轨质量绝大部分份额。
● 塔架捕获二级成功 · 攻关轨道加注
人类历史上运力最大、也是唯一已验证两级塔架机械臂捕获复用的完全可重复使用超重型运载系统。
● 完成中国首次轨道级一子级陆上回收
中国首款真正实现轨道级一子级陆上垂直回收的不锈钢液氧甲烷大型商业运载火箭,正式打通中国低轨星座低成本复用路径。
● 现役产能爬坡 · 执行 Amazon 大单
欧洲自主航天战略的压舱石,通过 62(两枚固推)与 64(四枚固推)模块化构型灵活覆盖政府气象导航与大型星座订单。
✖ 2026年11月异常 · FAA调查中
波音与洛克希德·马丁联合打造的美国国家安全核心重型火箭,配备极具高轨投放效率的 Centaur V 高能液氢上面级。
02. 研发延期与时间线解剖台
航天投资的核心风险在于“进度折现”。左侧切换车型,即可在时间漂移坐标系中检视每次延期的工程根因、调整幅度与后续恢复动作。
横轴为公告/节点年份,纵轴为当时承诺的目标发射年份;虚线为“时间流逝零延期基准线”
BE-4 液氧甲烷发动机富氧预燃室与涡轮泵高压密封设计遇阻,LC-36发射台全套新建工期延后。
整改与恢复节点:重新设计涡轮泵静压轴承并在西德克萨斯试车台完成全推力测试。
落选美国空军 NSSL Phase 2 发射合同后内部调整资金与产线优先级,优先保障向 ULA 交付 BE-4 引擎。
整改与恢复节点:完成团队重组,锁定 Amazon Kuiper(现 Leo)大额商业发射合同。
BE-4 飞行鉴定级引擎在测试中发生台架爆炸,叠加海上着陆平台改造与 7 米超大整流罩制造周期拉长。
整改与恢复节点:交付多台复核后 BE-4,启用 Jacklyn 海上自动回收平台。
NASA ESCAPADE 火星窗口错过后首飞更换为 Blue Ring Pathfinder;2025年1月 NG-1 成功入轨但一级回收失败,同年11月 NG-2 首次成功海上着陆回收。
整改与恢复节点:2025年11月13日 NG-2 成功部署 NASA ESCAPADE 并首次回收一级助推器。
继 2026年4月19日 NG-3 二级推力不足导致 BlueBird 7 失利后,5月28日 LC-36 发射台静态点火时因一台 BE-4 主液氧阀故障引发重大爆炸损毁台架,叠加夏季暴雨洪涝延误重建。
整改与恢复节点:2026年11月 CEO Dave Limp 内部备忘录确认工位主结构重建推进中,复飞窗口定于 2027年1月。
03. 资本投入与商业效率透视
对比各家火箭项目的真实资本消耗与有效运力回报。气泡面积代表公开及机构在手订单(Backlog)体量;点击任意散点可直接查阅完整投资档案。
青色节点为“现役主力”,琥珀色节点为“重点在研攻坚”
| 型号 / 研制主体 | 阶段与预期节点 | 详情 | |||||
|---|---|---|---|---|---|---|---|
Starship 星舰 SpaceX · 全箭快速复用 | 2026年12月(Flight 16) 现役主力 · 立项 2016年09月(ITS发布) | $12.00B | $28.0B | 100.0 t | $150 | +36 月 | |
New Glenn 新格伦号 Blue Origin · 一子级垂直复用 | 2027年 01月(复飞) 重点在研 · 立项 2012年09月 | $5.50B | $10.0B | 45.0 t | $1,900 | +57 月 | |
Ariane 6 阿丽亚娜6号 Arianespace / ArianeGroup · 一次性使用 | 2026年12月(64型商业任务) 现役主力 · 立项 2014年12月 | $4.40B | $3.8B | 21.6 t | $5,800 | +48 月 | |
Nova 新星号 Stoke Space · 全箭快速复用 | 2027年 Q1(Pathfinder) 重点在研 · 立项 2019年07月 | $2.30B | $0.9B | 3.0 t | $2,300 | +20 月 | |
Vulcan Centaur 火神半人马座 ULA (Boeing / Lockheed) · 一次性使用 | 2027年 Q1(待 FAA 复飞审查) 现役主力 · 立项 2014年10月 | $2.20B | $12.0B | 27.2 t | $4,040 | +54 月 | |
Terran R 人族R号 Relativity Space · 一子级垂直复用 | 2027年 Q1 重点在研 · 立项 2021年06月 | $1.35B | $3.0B | 23.5 t | $2,640 | +28 月 | |
Hyperbola-3 双曲线三号 星际荣耀 iSpace · 一子级回收演进中 | 2027年上半年 重点在研 · 立项 2022年11月 | $0.95B | $1.0B | 8.5 t | $1,930 | +17 月 | |
Neutron 中子号 Rocket Lab · 一子级垂直复用 | 2027年 Q2 重点在研 · 立项 2021年03月 | $0.83B | $3.5B | 13.0 t | $4,200 | +33 月 | |
Zhuque-3 朱雀三号 蓝箭航天 LandSpace · 一子级垂直复用 | 2026年12月(Y3 复用测试) 现役主力 · 立项 2022年08月 | $0.72B | $1.5B | 18.3 t | $1,750 | +8 月 | |
Tianlong-3 天龙三号 天兵科技 Space Pioneer · 一子级回收演进中 | 2027年 Q2(Y2 复飞) 重点在研 · 立项 2022年03月 | $0.62B | $1.1B | 17.0 t | $1,650 | +32 月 | |
Falcon 9 猎鹰9号 SpaceX · 一子级垂直复用 | 本周例行高密排期(年发射超140次) 现役主力 · 立项 2005年09月 | $0.45B | $15.0B | 17.5 t | $2,950 | +18 月 |
04. 机型横向对比工作台
| 对比维度 | 中子号 · Rocket Lab | 新格伦号 · Blue Origin | 新星号 · Stoke Space |
|---|---|---|---|
| 所属公司与国家 | Rocket Lab · 美国 / 新西兰 | Blue Origin · 美国 | Stoke Space · 美国 |
| 研发状态 | ▲ 贮箱工艺整改 · 推迟至 2027 | ✖ 台架爆炸重建 · 2027年1月复飞 | ● E轮刚获$10亿 · 2027 Q1 首飞 |
| 启动立项时间 | 2021年03月 | 2012年09月 | 2019年07月 |
| 初始目标首飞 | 2024年 H2 | 2020年 Q4 | 2025年年中 |
| 当前预期发射 | 2027年 Q2 | 2027年 01月(复飞) | 2027年 Q1(Pathfinder) |
| 累计延期总计 | +33 个月 (4 次调整) | +57 个月 (5 次调整) | +20 个月 (2 次调整) |
| 累计投入 / 融资 | $8.3 亿(含研发投入与OSC贷款) | $55 亿+(Bezos 私人资本持续注资) | $23 亿(含最新 $10 亿 E 轮) |
| 估值或资本结构 | NASDAQ 上市(RKLB)· 空间系统高毛利造血 | 私营巨头(Jeff Bezos 全资控股) | 私营独角兽(估值约 $100 亿) |
| 商业/机构订单积压 | $5.15 亿+ 专项(总积压 >$35 亿) | $100 亿+(含 Amazon / Google / NASA) | Planet Labs 等多批商业预约(具体金额未披露) |
| 单发报价 / 单位成本 | $55M / $4,200/kg | $85M / $1,900/kg | $35M / $2,300/kg |
| LEO 运力(复用 / 一次性) | 13t / 15t | 45t / 50t | 3t / 7t |
| 箭体高度 × 直径 | 42.8m × 7m | 98m × 7m | 40.2m × 4.2m |
| 推进剂与主动力 | 液氧 / 甲烷 (Methalox) · 9 × Archimedes | 液氧 / 甲烷 (一期) · 液氧 / 液氢 (二期) · 7 × BE-4 | 液氧 / 甲烷 (一级) · 液氧 / 液氢 (二级) · 7 × Zenith (Block 2 升级为 14 × Zenith / 15t 复用) |
| 复用路线 | 一子级垂直复用 | 一子级垂直复用 | 全箭快速复用 |
| 核心投资逻辑 | 全公司积压订单突破 $35 亿(其中 Neutron 专项签约超 $5.15 亿),叠加五角大楼 OSC $1.5 亿战略贷款,商业确定性在二线阵营最高。 | 已拿下 Google“Project Suncatcher”太空AI算力卫星(2029)与 Amazon 巨额发射积压,2026年11月 Vulcan 事故调查亦确认 BE-4 本身无系统性停飞风险。 | 近期刚完成 $10 亿 E 轮巨额融资(Point72、Spark Capital领投),累计融资 $23 亿且估值达 $100 亿,是资本市场最看好的 Starship 之外唯一全复用方案。 |
| 首要风险敞口 | 大型碳纤维低温贮箱在超低温与循环复用载荷下的结构疲劳一致性。 | 2026年连续遭遇 NG-3 上面级失利与 5月 LC-36 炸台,且仅有一座已建成轨道工位,基础设施抗脆弱性亟待补强。 | 全流量分级燃烧引擎 + 液氢主动再生冷却金属大底的双重高难度技术首次同时工程化。 |